Altbau
Wohnungssanierung steuerlich absetzen in Wien
Referenzen
Eine Wohnungssanierung steuerlich absetzen zu können, klingt zunächst nach einer einfachen Kostenfrage. In der Praxis entscheidet jedoch nicht die Rechnungssumme, sondern die Nutzung der Wohnung: Selbst genutzt, dauerhaft vermietet oder als Vorsorgewohnung gehalten? Gerade bei einer Wiener Altbauwohnung, in der Bad, Elektrik, Leitungen, Böden und Grundriss gemeinsam erneuert werden, sollten steuerliche Fragen bereits in die Planung einfließen - nicht erst nach der Schlussrechnung.
Wer die Substanz eines Altbaus bewahrt und gleichzeitig moderne Technik integriert, investiert meist beträchtlich. Eine saubere Trennung der Arbeiten, nachvollziehbare Rechnungen und eine fachkundige steuerliche Einordnung helfen dabei, mögliche Vorteile zu sichern und spätere Rückfragen zu vermeiden.
Wohnungssanierung steuerlich absetzen: Eigennutzung oder Vermietung?
Der zentrale Unterschied lautet: Bei einer selbst genutzten Eigentumswohnung sind übliche Sanierungs- und Modernisierungskosten grundsätzlich nicht als Werbungskosten absetzbar. Ein neues Bad, eine zeitgemäße Küche, neue Fliesen, Parkettsanierung oder eine Erneuerung der Elektroinstallation erhöhen Komfort, Sicherheit und häufig auch den Immobilienwert. Steuerlich gelten sie bei Eigennutzung aber in der Regel als private Lebensführung.
Anders liegt der Fall bei vermieteten Wohnungen und Vorsorgewohnungen. Hier können Kosten, die mit der Erzielung von Mieteinnahmen zusammenhängen, grundsätzlich als Werbungskosten relevant sein. Ob eine Ausgabe sofort berücksichtigt wird oder über mehrere Jahre verteilt werden muss, hängt von ihrer Art und ihrem Umfang ab. Für Anleger ist diese Unterscheidung oft ein wesentlicher Bestandteil der Wirtschaftlichkeitsrechnung.
Eine Ausnahme bei selbst genutztem Wohnraum können außergewöhnliche Belastungen sein, etwa nach einem nicht versicherbaren Schadensereignis. Die bloße altersbedingte Erneuerung eines Badezimmers oder die geplante Aufwertung einer Wohnung genügt dafür nicht. Auch staatliche Zuschüsse wie ein Handwerkerbonus sind keine steuerliche Absetzung. Sie folgen eigenen Förderbedingungen, Budgets und Fristen und sollten vor der Beauftragung konkret geprüft werden.
Welche Sanierungskosten bei Vermietung relevant sein können
Bei einer Vermietung unterscheidet das Steuerrecht vereinfacht zwischen Erhaltung und Herstellung. Diese Einordnung hat direkte Auswirkungen auf den Zeitpunkt der steuerlichen Berücksichtigung.
Instandhaltung: Bestehendes erhalten
Instandhaltungsaufwand liegt typischerweise vor, wenn vorhandene Teile repariert oder erneuert werden, ohne die Wohnung wesentlich zu verbessern. Beispiele können das Ausmalen, kleinere Reparaturen an Türen, der Austausch einzelner Bodenbereiche oder die Behebung eines lokalen Schadens sein. Solche Aufwendungen können je nach Sachverhalt grundsätzlich sofort geltend gemacht werden oder unter bestimmten Voraussetzungen verteilt werden.
Entscheidend ist stets das Gesamtbild. Wird in einer Altbauwohnung nicht nur eine beschädigte Leitung repariert, sondern das gesamte Leitungsnetz gemeinsam mit der Elektrik erneuert, ist das keine isolierte Kleinreparatur mehr. Deshalb sollte die Dokumentation die tatsächlichen Bauphasen klar abbilden.
Instandsetzung: Wesentliche Teile erneuern
Von einer Instandsetzung spricht man häufig, wenn wesentliche Gebäudeteile erneuert werden und dadurch Nutzwert oder Lebensdauer deutlich steigen. In einer Wohnung können darunter etwa umfassende Arbeiten an Sanitärinstallationen, Elektroanlagen, Fenstern oder zentralen technischen Komponenten fallen.
Bei Wohngebäuden ist für wesentliche Instandsetzungsaufwendungen oft eine Verteilung über einen längeren Zeitraum vorgesehen. Für die Liquiditätsplanung bedeutet das: Die volle Sanierungssumme reduziert nicht zwingend im Jahr der Zahlung die steuerliche Bemessungsgrundlage. Wer eine Vorsorgewohnung kauft und umfangreich modernisiert, sollte diesen zeitlichen Effekt vor dem Baustart mit der Steuerberatung durchrechnen.
Herstellungsaufwand: Etwas Neues schaffen oder wesentlich verändern
Herstellungsaufwand kann entstehen, wenn neuer Wohnraum geschaffen, die Nutzfläche erweitert oder die bauliche Struktur wesentlich verändert wird. Auch ein Grundrissumbau mit statisch relevantem Wanddurchbruch kann steuerlich anders zu beurteilen sein als eine reine Oberflächenerneuerung.
Ein Beispiel aus dem Wiener Altbau: Wird eine kleine Küche geöffnet, eine tragende Wand statisch geplant verändert, die Haustechnik neu geführt und ein zusätzliches Bad geschaffen, greifen mehrere Gewerke ineinander. Baulich kann das sinnvoll sein, weil daraus ein funktionaler, zeitgemäßer Grundriss entsteht. Steuerlich sollte ein solcher Umbau jedoch nicht vorschnell als einfache Reparatur eingeordnet werden.
Nicht jede Rechnung ist automatisch absetzbar
Für die steuerliche Bewertung kommt es nicht allein auf Begriffe wie „Sanierung“ oder „Renovierung“ im Angebot an. Maßgeblich sind Leistungsinhalt, Umfang, Zeitpunkt und wirtschaftlicher Zusammenhang mit der Vermietung. Besonders sorgfältig sollte man bei gemischten Maßnahmen sein, etwa wenn eine Wohnung zunächst selbst genutzt und später vermietet wird oder wenn private und vermietete Bereiche in einer Liegenschaft zusammentreffen.
Auch die Rücklage einer Eigentümergemeinschaft verlangt Aufmerksamkeit. Zahlungen in die Rücklage sind nicht automatisch in jenem Jahr steuerlich wirksam, in dem sie an die Hausverwaltung überwiesen werden. Relevant wird die steuerliche Behandlung regelmäßig erst, wenn die Rücklage tatsächlich für konkrete Arbeiten eingesetzt wird. Bei einer Fassadensanierung, einer Dachreparatur oder der Erneuerung gemeinsamer Steigleitungen sollten Eigentümer daher die Abrechnungen der Hausverwaltung geordnet aufbewahren.
Wer umsatzsteuerpflichtig vermietet, muss zusätzlich die umsatzsteuerliche Behandlung prüfen. Bei Wohnraumvermietung gelten häufig andere Regeln als bei gewerblicher Vermietung. Ein Vorsteuerabzug ist keineswegs selbstverständlich und sollte vor einer großen Investition individuell geklärt werden.
Von der Planung bis zur Rechnung: So bleibt die Sanierung nachvollziehbar
Eine gute steuerliche Grundlage entsteht auf der Baustelle, nicht erst in der Buchhaltung. Das beginnt mit einem detaillierten Angebot. Leistungen für Abbruch, Installationen, Elektrik nach ÖVE-Norm, Trockenbau, Fliesen, Boden und Malerei sollten nachvollziehbar beschrieben sein. Bei umfassenden Projekten ist es sinnvoll, die einzelnen Bauphasen und Änderungen während der Ausführung schriftlich festzuhalten.
Bewahren Sie Angebote, Auftragsbestätigungen, Rechnungen, Zahlungsnachweise, Pläne und gegebenenfalls Bewilligungen gemeinsam auf. Bei Wanddurchbrüchen gehören statische Unterlagen ebenso in die Projektakte wie Freigaben der Hausverwaltung oder Unterlagen zu Schutzzonen. Diese Dokumente schaffen nicht nur steuerliche Klarheit. Sie belegen auch gegenüber künftigen Käufern, welche Qualität hinter der fertigen Wohnung steht.
Barzahlungen sind bei größeren Sanierungen keine gute Grundlage für eine nachvollziehbare Kostenkette. Überweisungen mit klarer Zuordnung zur Rechnung, vollständige Rechnungsdaten und eine nachvollziehbare Leistungsbeschreibung sind deutlich belastbarer. Werden während des Baus Zusatzleistungen beauftragt, sollten auch diese schriftlich ergänzt werden.
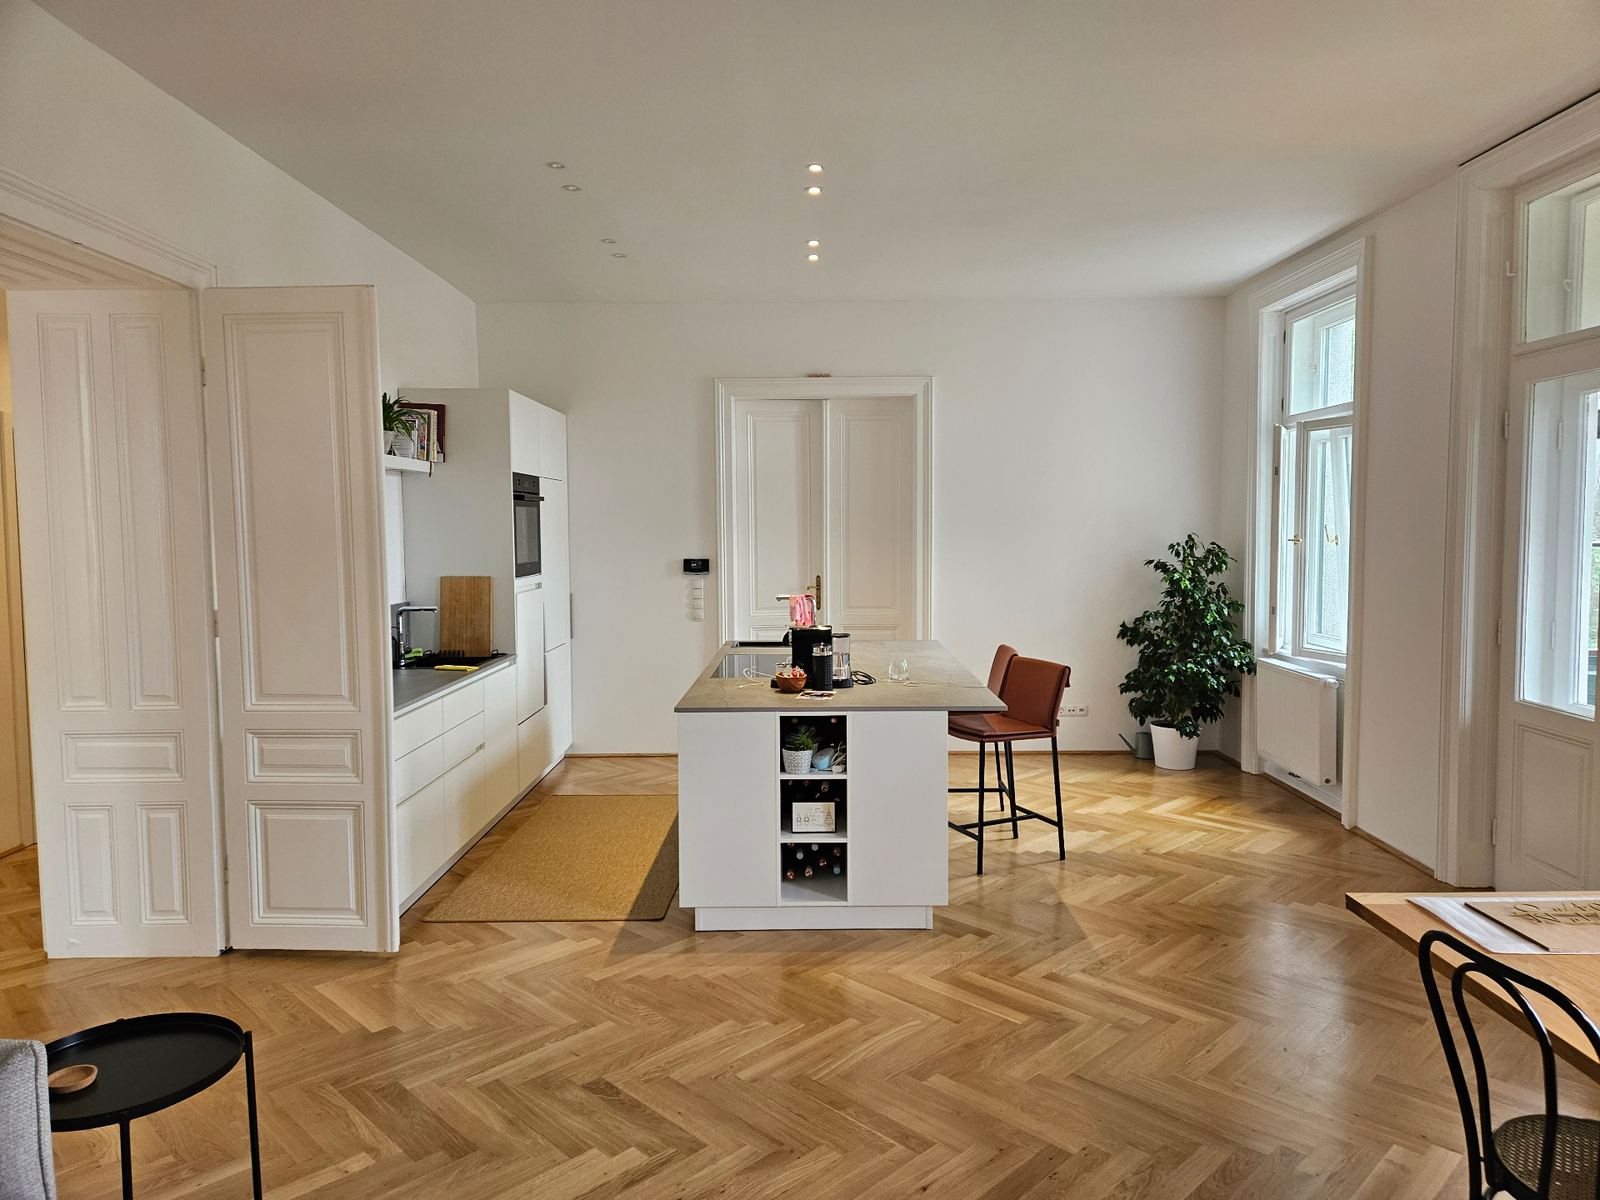
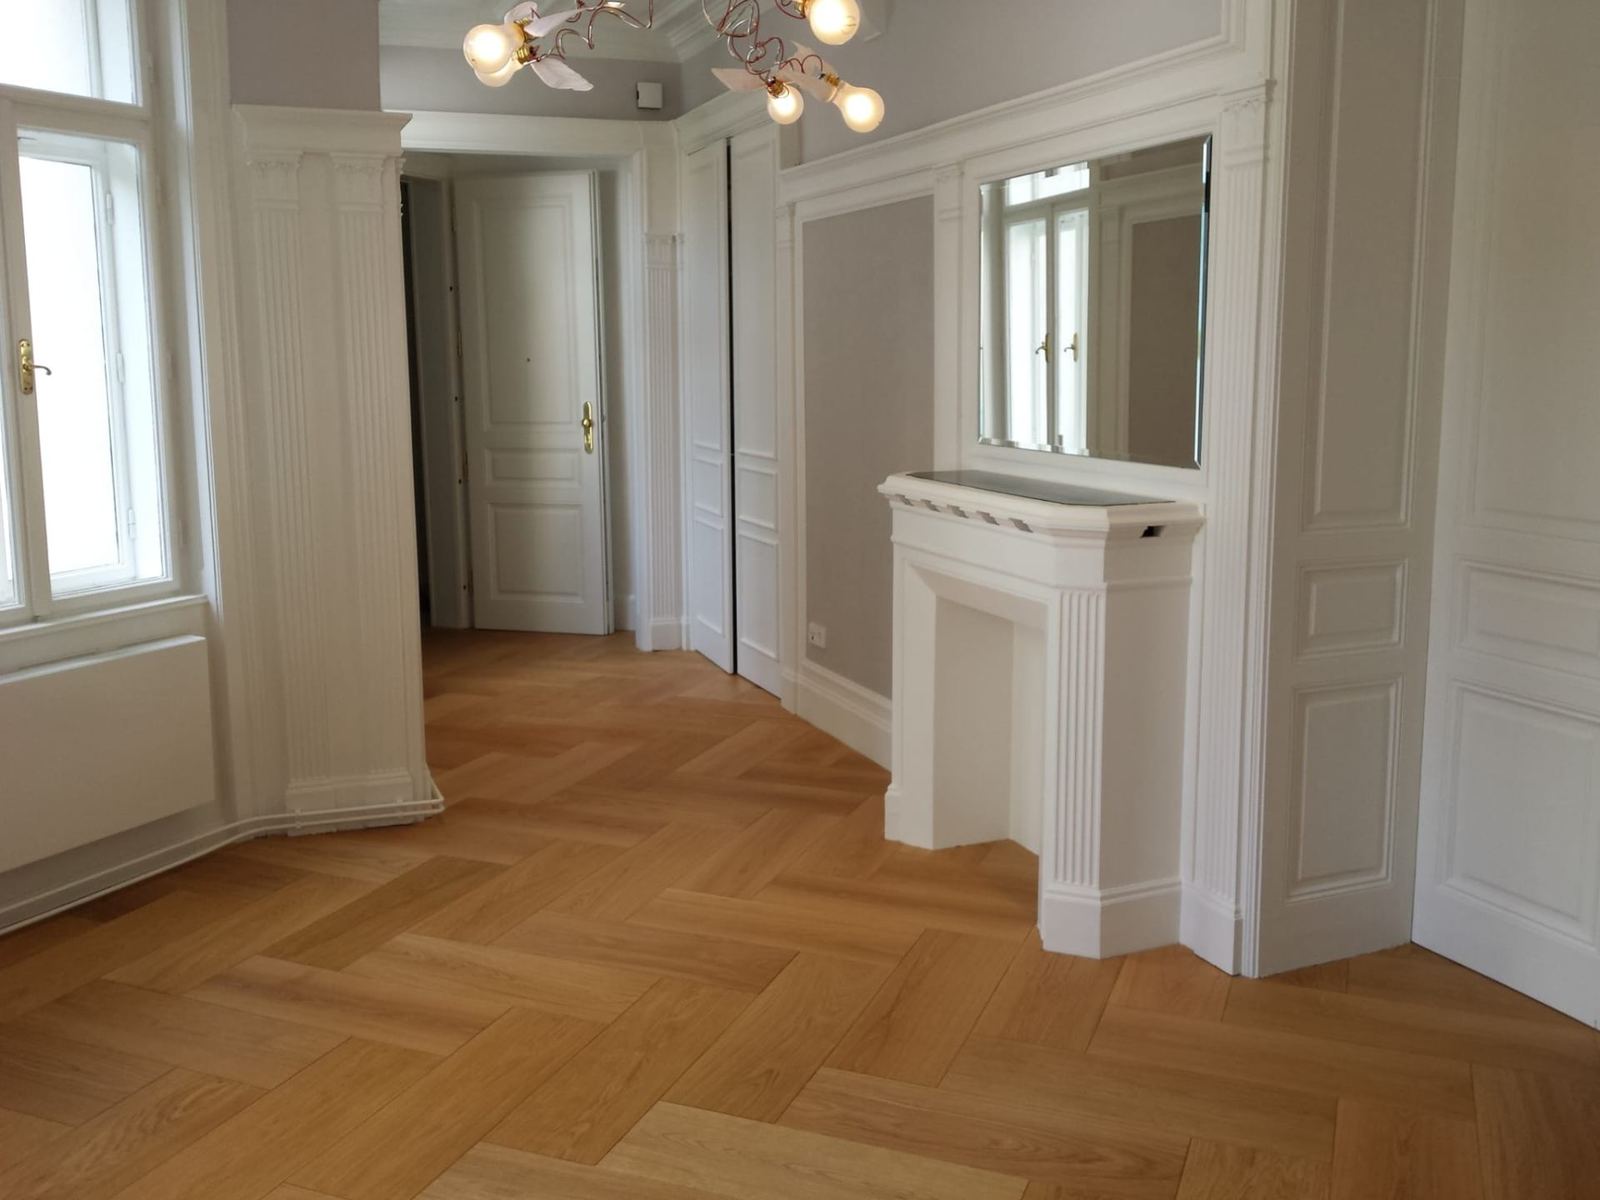
Bei einer Komplettsanierung hat die zentrale Koordination einen weiteren Vorteil: Statt Rechnungen und Verantwortlichkeiten aus vielen Einzelvergaben mühsam zusammenzuführen, entsteht ein strukturierter Projektverlauf. Aurea Bau verbindet dabei die technische Planung, die Gewerkeabstimmung und die Dokumentation - damit historische Elemente wie Stuck, Kastenfenster oder Fischgrätparkett mit zeitgemäßer Haustechnik zusammengeführt werden, ohne dass der Überblick verloren geht.
Drei typische Fälle aus der Praxis
Bei einer selbst genutzten Gründerzeitwohnung wird das Bad vollständig erneuert, die Elektrik auf den aktuellen Sicherheitsstandard gebracht und der Fischgrätparkett aufgearbeitet. Die Maßnahmen steigern Wohnqualität und Werthaltigkeit, sind steuerlich aber üblicherweise privat veranlasst. Förderungen oder Sonderfälle sollten getrennt geprüft werden.
Bei einer vermieteten Vorsorgewohnung werden nach einem Mieterwechsel Wände ausgemalt, beschädigte Fliesen ersetzt und einzelne Armaturen getauscht. Diese Arbeiten sprechen eher für Erhaltungsmaßnahmen. Ob und wie sie konkret angesetzt werden können, hängt dennoch von den Rechnungen und dem Gesamtumfang ab.
Bei einer lange leerstehenden Altbauwohnung werden Leitungen, Elektrik, Bad, Heizung, Böden und Raumaufteilung umfassend erneuert. Das ist wirtschaftlich und baulich ein Gesamtprojekt. Hier ist die steuerliche Abgrenzung besonders relevant, weil sich Instandsetzung, Herstellung und mögliche Verteilungszeiträume überschneiden können.
Die Steuerberatung früh einbinden
Ein Sanierungsbetrieb kann den Leistungsumfang präzise planen und dokumentieren, ersetzt aber keine individuelle Steuerberatung. Das gilt besonders bei vermieteten Wohnungen, Miteigentum, Vorsteuerfragen, einem bevorstehenden Verkauf oder einem Wechsel von Eigennutzung zu Vermietung.
Am besten erhält die Steuerberatung bereits vor Baubeginn das Angebot, den Nutzungszweck und die geplante Finanzierung. So lassen sich Rechnungsstruktur, Zahlungszeitpunkte und Unterlagen von Anfang an sinnvoll aufsetzen. Die beste Sanierung verbindet schließlich mehr als schöne Oberflächen: Sie bewahrt Substanz, schafft zeitgemäßen Wohnwert und macht jede Investition nachvollziehbar.